Perché i sindacati hanno inizialmente sostenuto la riforma?
Le parti sociali avevano elaborato congiuntamente una proposta di riforma che era stata accolta dal Consiglio federale. Avrebbe garantito le rendite per tutti e modernizzato la LPP. Inoltre, grazie a un supplemento di rendita finanziato in modo solidale avrebbe non solo garantito le rendite dei lavoratori particolarmente penalizzati negli ultimi anni, ma anche migliorato immediatamente le rendite delle donne senza elevati costi aggiuntivi. Ma il Parlamento ne ha fatto un progetto di smantellamento.
Chi ci guadagna di più dalla riforma?
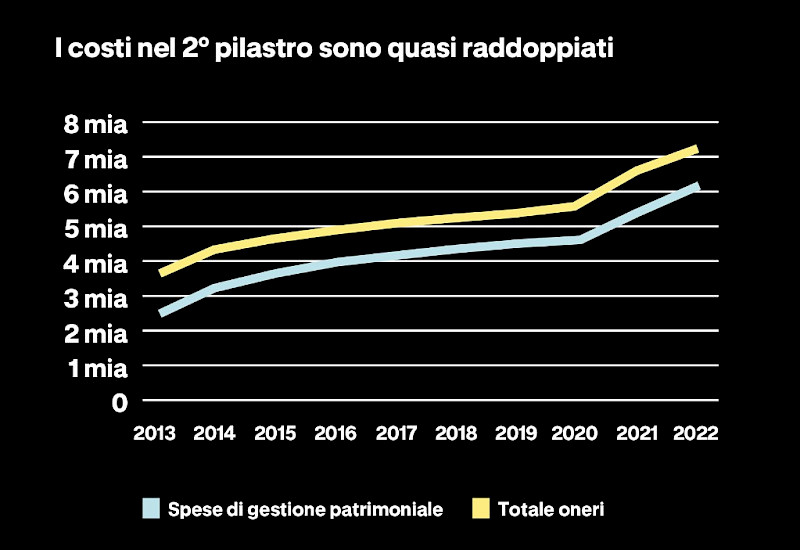
Solo il mercato finanziario, i broker e le compagnie di assicurazione beneficeranno della riforma. Potranno continuare a guadagnare molto di più, poiché non ci sarà alcun freno ai costi di gestione patrimoniale (vedi grafico). Negli ultimi vent’anni i gruppi assicurativi hanno registrato un utile di 9 miliardi di franchi grazie ai nostri contributi alla previdenza professionale. Il Parlamento lo ha consentito. Già oggi, le banche, i dirigenti e gli esperti fatturano ogni anno alle casse pensioni 7 miliardi di franchi per i loro servizi. Il potenziale di risparmio è enorme!
Bisogna alzare le rendite!
In effetti, da una decina d’anni le rendite del 2° pilastro sono in calo. Oggi i pensionati ricevono mediamente una rendita mensile di 300 franchi inferiore rispetto a 15 anni fa; questo significa una perdita di 3.600 franchi all’anno! Eppure, nello stesso arco di tempo i contributi salariali sono aumentati del 14 per cento. Tuttavia, invece di migliorare le cose, il Parlamento le ha peggiorate! Con la fregatura della LPP elaborata dal Parlamento, la riforma comporterà tagli alle rendite fino a 3.200 franchi all’anno a fronte di aumenti delle deduzioni salariali obbligatorie. I costi salariali aumenteranno fino a 2.400 franchi all’anno. Ciò è dovuto alla misura principale della riforma: la riduzione dal 6,8 al 6 per cento del cosiddetto tasso di conversione e quindi dell’ammontare della rendita.
Dovremmo quindi pagare più contributi alla LPP, anche se ogni franco versato garantirà una rendita inferiore? La garanzia delle prestazioni verrà indebolita e a rimetterci saranno tutti i dipendenti.
Occorre garantire un futuro al nostro sistema pensionistico…
Dobbiamo restare calmi di fronte ai messaggi allarmisti, come hanno mostrato le previsioni di deficit dell’AVS dell’Ufficio federale delle assicurazioni sociali, basate su degli errori di calcolo di 4 miliardi. La situazione finanziaria delle nostre casse pensioni in realtà è eccellente: gestiscono una fortuna di 1.100 miliardi di franchi, ovvero 400 miliardi in più rispetto a dieci anni fa, e hanno accumulato più di 150 miliardi di riserve. In breve: le casse pensioni hanno denaro a sufficienza, ma gli assicurati ricevono sempre meno.
Più donne accederanno al 2°pilastro…
La riforma della LPP è venduta come favorevole per le donne in ragione dell’abbassamento della soglia d’entrata al 2° pilastro (da 22.050 a 19.845 franchi), che permetterà a molte lavoratrici a tempo parziale o a basso reddito di ricevere una rendita LPP. Tuttavia, nella realtà questa riforma è un costoso imbroglio soprattutto per le donne, che saranno chiamate pesantemente alla cassa e vedranno dolorosamente calare ulteriormente il loro salario netto. E questo senza che venga garantita una rendita di vecchiaia maggiore. Queste rendite basse necessiteranno delle prestazioni complementari. Alla fine del mese, non cambierà perciò nulla.
Come possiamo migliorare le rendite delle donne?
Le rendite troppo basse delle donne nel 2° pilastro sono una conseguenza diretta del lavoro non retribuito delle madri. Infatti permane l’enorme lacuna pensionistica nel secondo pilastro dovuta a interruzioni dell’attività lucrativa e alla distribuzione iniqua del lavoro non retribuito. Per migliorare le rendite delle donne dobbiamo quindi introdurre anche nel 2° pilastro ciò che ha già dato buoni frutti nell’AVS: uno splitting coerente degli averi di vecchiaia e il riconoscimento del lavoro di accudimento. Finché una riforma si occuperà solo del salario assicurato, il problema delle lacune di previdenza non potrà essere risolto!
La riforma ridurrà i contributi salariali dei lavoratori anziani, migliorando le loro prospettive sul mercato del lavoro.
Al contrario: la loro situazione potrebbe addirittura peggiorare. Oggi le casse pensioni con molti lavoratori anziani ricevono contributi dalle casse con molti giovani pari a circa 200 milioni all’anno. La riforma eliminerebbe questa perequazione. Si continua a sostenere che l’aumento dei contributi professionali crea problemi con l’avanzare dell’età, ma non è così. Una parte delle casse pensioni ha già oggi un sistema di contributi indipendenti dall’età. Inoltre, i 45enni sarebbero colpiti in misura molto maggiore rispetto ai 55enni. Per loro, infatti, i contributi aumenterebbero del 50% in un colpo solo. Nemmeno la riforma vi porrebbe rimedio.
Yves Sancey/Michael Spahr/USS